
鑑別流程與情境
愛貝斯參考 ISO 31000 風險管理指引與 TCFD 建議,建立氣候風險與機會的鑑別流程,每年由 ESG 永續小組永續發展組主導辦理,結果經永續發展委員會審議後陳報董事會。
鑑別流程
- 議題蒐集:彙整國內外氣候法規、產業趨勢、客戶與雲端服務商要求,以及過去發生的停電、颱風停班等營運事件,列出潛在的氣候風險與機會。
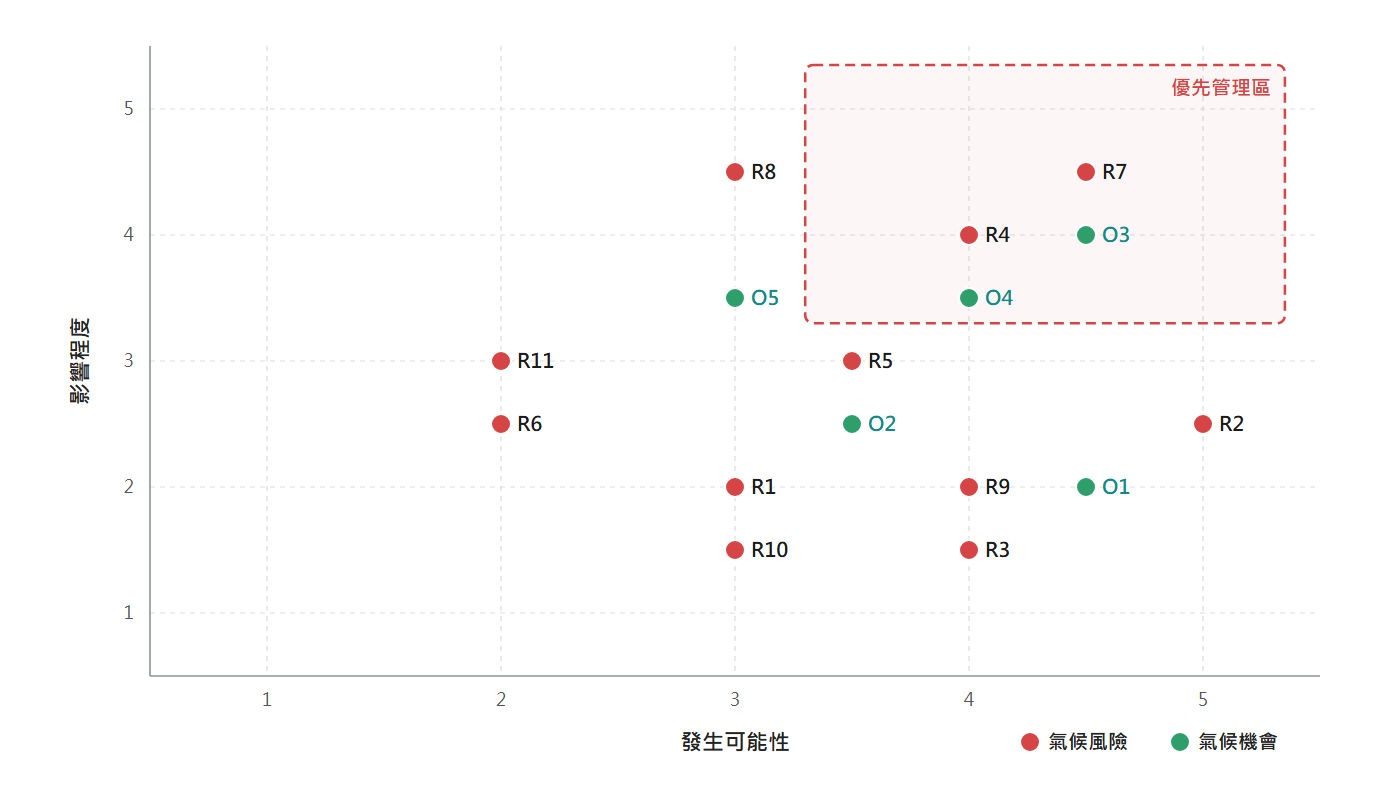
- 評估分析:由各功能小組代表針對每一項議題,依「發生可能性」與「影響程度」各以 1 至 5 分評分,影響程度考量營收、成本、服務中斷與商譽等財務衝擊。
- 排序與矩陣:將評分結果繪製為風險與機會矩陣,落在高可能性、高影響區域者列為優先管理項目。
- 擬定對策:針對優先項目訂定因應措施、負責單位與追蹤指標,並納入年度目標。
- 檢討揭露:每年重新評估並於永續報告書與氣候相關財務揭露報告公開。
時間範疇與情境
| 期間 | 時間範圍 | 對應規劃 |
|---|---|---|
| 短期 | 2025–2028 年 | 年度營運計畫與預算 |
| 中期 | 2030–2035 年 | 中期營運策略與減碳路徑 |
| 長期 | 2040–2050 年 | 淨零排放與長期發展方向 |
轉型風險參考我國 2050 淨零排放路徑與《氣候變遷因應法》推動方向進行評估;實體風險則參考 IPCC 第六次評估報告高排放情境(SSP5-8.5),考量颱風、強降雨與極端高溫等氣候事件對台中總部與雲端服務的影響。