
重大主題鑑別流程
為了解利害關係人對愛貝斯永續議題的關注程度,以及各議題對公司營運的影響,我們透過四個階段進行鑑別與評估:議題鑑別、衝擊性評估、重大性判斷,以及議題確認與揭露。此流程協助我們辨識內外部利害關係人關注的議題,界定永續資訊揭露的範圍與邊界,並將資源集中在最關鍵的管理課題上。
Step 1
鑑別議題:參考 GRI 準則 2021、SASB 軟體與資訊科技服務業準則、TCFD 建議、聯合國永續發展目標(SDGs),以及國際資訊安全與 AI 治理趨勢、同業與客戶關注議題,彙整出治理、社會、環境三大面向共 22 項永續議題。
Step 2
評估衝擊性:ESG 永續小組與經營團隊共同評估各議題對經濟、環境與人(含人權)的實際與潛在、正面與負面衝擊,依發生可能性與嚴重程度評分,作為衝擊重大性的依據。
Step 3
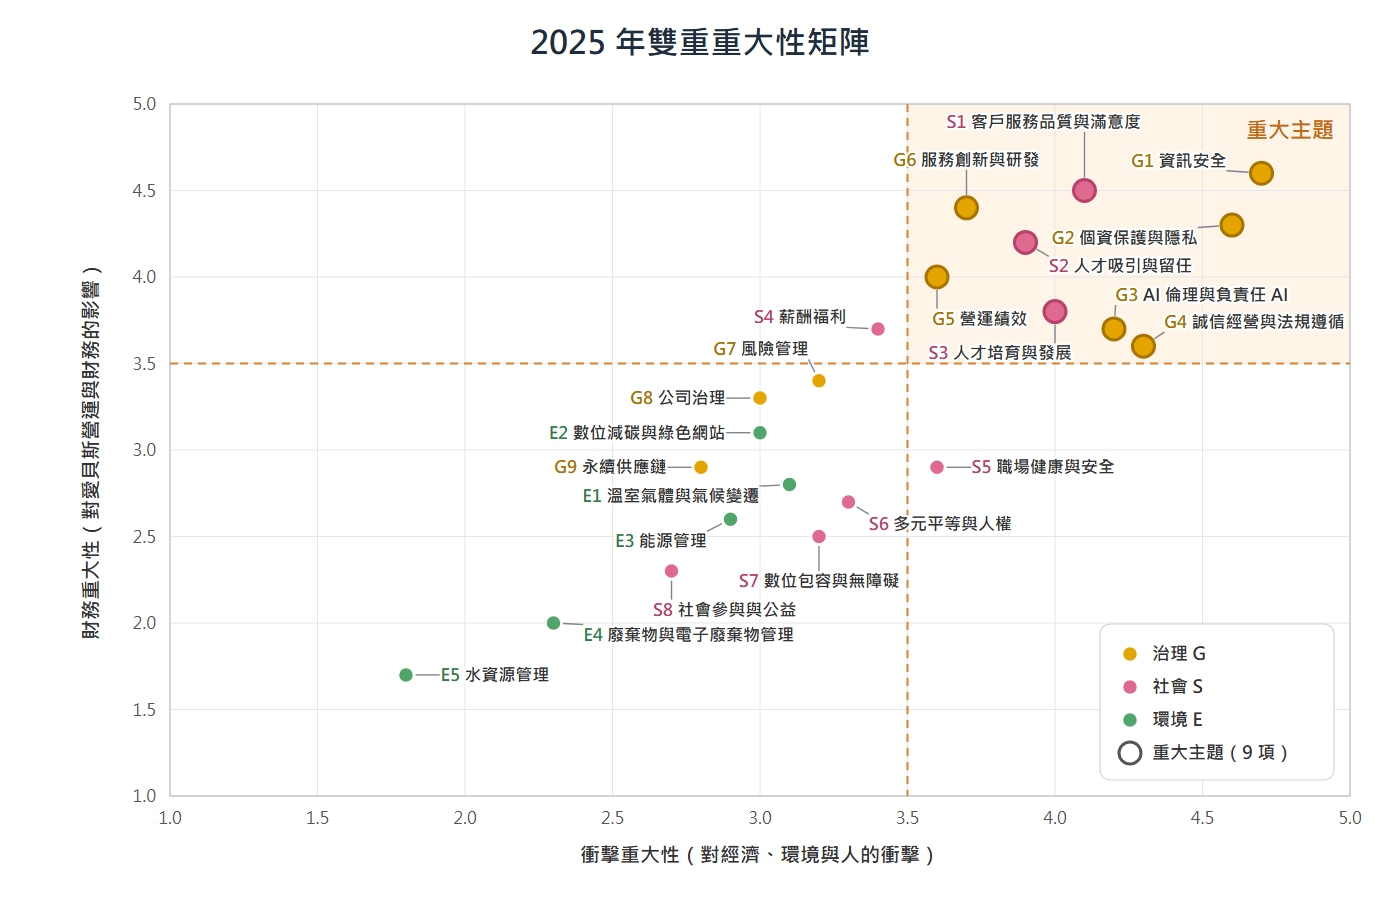
判斷重大性:透過利害關係人問卷蒐集七大群體的關注度(2025 年回收有效問卷 300 份),並評估各議題對營收、成本與營運風險的財務影響,以衝擊重大性與財務重大性雙軸定位於矩陣。
Step 4
確認議題及揭露:雙軸評分皆達 3.5 分以上之議題列為重大主題,經永續長審閱、永續發展委員會確認後,訂定管理方針與目標,對應 SDGs 與 GRI 準則,並於永續報告書中公開揭露。
重大主題每年重新檢視一次。若營運模式、法規或外部環境出現重大變化(例如生成式 AI 快速普及),ESG 永續小組將即時啟動評估,確保揭露內容反映愛貝斯當下最重要的永續課題。